money
Nettolohn in der Schweiz berechnen: Der komplette Guide 2026
Zwischen dem Bruttolohn im Vertrag und dem, was monatlich auf deinem Konto landet, liegen mehrere obligatorische Sozialabzuge. Kompletter Guide mit den 2026er Ansatzen, praktischen Beispielen und dem HelviNav Gehaltsrechner.
André ·
Du bist in die Schweiz gezogen oder denkst daruber nach. Du hast ein Stellenangebot mit einem Bruttolohn von 80 000 CHF pro Jahr bekommen. Hort sich viel an, aber nach allen Abzugen, wie viel landet wirklich jeden Monat auf deinem Konto? Die Antwort ist nicht einfach — sie hangt von deinem Kanton, Alter, Familienstand und sogar deiner Religion ab.
Dieser Guide erklart dir jeden Abzug auf deiner Lohnabrechnung, wie viel jeder kostet, und wie du deinen Nettolohn mit einem praktischen Beispiel berechnest. Am Ende findest du den HelviNav Gehaltsrechner, um die Zahlen fur deine eigene Situation durchzurechnen.
Was ist Bruttolohn und Nettolohn?
Der Nettolohn auf der Abrechnung ist der Bruttolohn abzüglich Lohnabzügen. Quellensteuer kann direkt abgezogen werden; ordentliche Einkommenssteuer und Krankenversicherungsprämien können separat zu bezahlen sein.
In der Schweiz teilen sich die Abzuge in drei Hauptgruppen:
Sozialversicherung (AHV/IV/EO) — die erste Saule, fur alle pflichtig
Berufliche Vorsorge (BVG) — die zweite Saule, pflichtig ab einem bestimmten Lohn
Steuern — Quellensteuer fur Auslander, oder Kantonssteuern fur Schweizer und C-Bewilligungsinhaber
Dazu kommen die Arbeitslosenversicherung (ALV), die Unfallversicherung (UVG) und eventuell die Krankentaggeldversicherung (KTG), falls dein Unternehmen eine Kollektivversicherung hat.
AHV/IV/EO — Die Erste Saule (Sozialversicherung)
AHV (Alters- und Hinterlassenenversicherung), IV (Invalidenversicherung) und EO (Erwerbsersatzordnung) bilden die Grundlage der schweizerischen Sozialversicherung. Sie sind fur alle Angestellten obligatorisch, einschliesslich Auslander mit B- oder L-Bewilligung.
AHV (Alter/Hinterlassene): 4,35% Arbeitnehmer + 4,35% Arbeitgeber
IV (Invaliditat): 0,70% Arbeitnehmer + 0,70% Arbeitgeber
EO (Erwerbsersatz): 0,25% Arbeitnehmer + 0,25% Arbeitgeber
Total AHV/IV/EO: 5,30% Arbeitnehmer + 5,30% Arbeitgeber = 10,60%
AHV/IV/EO-Beiträge gelten für den gesamten beitragspflichtigen Lohn ohne obere Lohngrenze. CHF 88’200 war eine frühere Grenze der beruflichen Vorsorge, keine 2024 abgeschaffte AHV-Grenze. Nach dem Referenzalter können Sonderregeln gelten.
Offizielle Quelle: ahv-iv.ch — Beitragssatze | bsv.admin.ch
ALV — Arbeitslosenversicherung
Die Arbeitslosenversicherung deckt dich im Fall von Arbeitslosigkeit ab. Der Ansatz ist fur alle gleich:
Bis CHF 148 200/Jahr: 1,10% Arbeitnehmer + 1,10% Arbeitgeber = 2,20%
Über CHF 148’200/Jahr: kein ALV-Beitrag auf dem darüberliegenden Lohn. Der Solidaritätsbeitrag entfiel am 1. Januar 2023.
2026 beträgt der ALV-Arbeitnehmerbeitrag 1,10 % bis zu einem Jahreslohn von CHF 148’200; der Arbeitgeber zahlt gleich viel.
Offizielle Quelle: seco.admin.ch — ALV
BVG — Die Zweite Saule (Berufliche Vorsorge)
Das BVG (Berufliche Vorsorge / Prevoyance professionnelle) ist das obligatorische Sparguthaben fur die Pension. Es funktioniert wie ein Konto, das von einer Stiftung oder Versicherung verwaltet wird, in das du und dein Arbeitgeber jeden Monat einen Prozentsatz deines Lohns einzahlen.
Im obligatorischen BVG-Minimum 2026 beträgt der Koordinationsabzug CHF 26’460, die Eintrittsschwelle CHF 22’680 und die obere Lohngrenze CHF 90’720. Der koordinierte Lohn liegt zwischen CHF 3’780 und CHF 64’260. Eine Pensionskasse kann eine weitergehende Deckung anbieten.
Koordinationsabzug (gesetzliches Minimum 2026): CHF 26’460
Dies sind die Mindest-Altersgutschriften nach Alter, nicht die gesamte Pensionskassenprämie. Risiko- und Verwaltungskosten können hinzukommen. Der Arbeitgeber finanziert mindestens die Hälfte der gesamten Beiträge seiner Beschäftigten; die folgende Aufteilung nimmt gleiche Anteile an.
25–34 Jahre: 7% total (3,50% Arbeitnehmer + 3,50% Arbeitgeber)
35–44 Jahre: 10% total (5,00% Arbeitnehmer + 5,00% Arbeitgeber)
45–54 Jahre: 15% total (7,50% Arbeitnehmer + 7,50% Arbeitgeber)
Ab 55 bis zum Referenzalter: 18 % Altersgutschrift (bei gleichen Anteilen je 9 %). Das Referenzalter der Frauen steigt schrittweise auf 65; beachten Sie die Regeln nach Geburtsjahr.
Beispiel, Alter 35 und CHF 80’000/Jahr: 80’000 − 26’460 = CHF 53’540 koordinierter Lohn. Die 10 % Altersgutschrift beträgt CHF 5’354/Jahr; bei gleichen Anteilen bezahlt der Arbeitnehmer CHF 2’677/Jahr, ohne Risiko- und Verwaltungskosten.
Wichtiger Hinweis: Viele Unternehmen haben BVG-Plane uber dem gesetzlichen Minimum — hohere Beitrage, tiefere Koordinationsabzuge oder grosszugigere Arbeitgeberbeitrage. Dein Arbeitsvertrag oder das Pensionskassenreglement sagt dir genau, was gilt.
Offizielle Quelle: bsv.admin.ch — BVG
Unfallversicherung (UVG)
Die Unfallversicherung ist fur alle Angestellten in der Schweiz obligatorisch. Sie besteht aus zwei Teilen:
Berufsunfälle: Der Arbeitgeber bezahlt die Prämie.
Nichtberufsunfälle: Deckung ab acht Arbeitsstunden pro Woche beim selben Arbeitgeber; die Prämie kann dem Arbeitnehmer belastet werden.
Unter acht Stunden pro Woche beim selben Arbeitgeber gelten Wegunfälle als Berufsunfälle; Freizeitunfälle brauchen eine separate Deckung. Nichtberufsunfallprämien hängen vom Versicherer und Risiko ab; es gibt keinen allgemeinen Lohnabzugssatz.
Offizielle Quelle: Suva | bsv.admin.ch — UVG
Krankentaggeldversicherung (KTG)
Eine Krankentaggeldversicherung ist bundesrechtlich nicht allgemein obligatorisch. Arbeitsvertrag oder Gesamtarbeitsvertrag können eine Versicherung vorsehen. Deckung, Wartefrist und ein Arbeitnehmerbeitrag hängen von der Police ab; prüfen Sie Vertrag und Lohnabrechnung.
Quellensteuer
Ausländische Einwohner ohne C-Bewilligung unterliegen grundsätzlich der Quellensteuer auf Erwerbseinkommen. Ausnahmen betreffen unter anderem das Zusammenleben mit einem Schweizer Ehepartner oder einem Ehepartner mit C-Bewilligung. Für Grenzgänger gelten besondere Regeln; klären Sie Ihren Fall beim Kanton.
Der Quellensteuersatz hangt von mehreren Faktoren ab:
Bruttolohn — je mehr du verdienst, desto mehr zahlst du
Wohnkanton — jeder Kanton hat seinen eigenen Tarif
Familienstand — ledig, verheiratet, geschieden
Kinder — Abzuge pro Kind
Religion — in der Schweiz erhebt auch die Kirche Steuern
Die Quellensteuer umfasst die Einkommenssteuer von Bund, Kanton und Gemeinde. Eine nachträgliche ordentliche Veranlagung kann trotzdem erforderlich sein, unter anderem für Schweizer Einwohner mit mindestens CHF 120’000 Brutto-Erwerbseinkommen pro Jahr oder weiteren Einkünften beziehungsweise Vermögen nach kantonalem Recht.
Tipp: Deine Quellensteuer kannst du auf der Website deines Kantons simulieren. Einige Kantone bieten kostenlose Online-Rechner an.
Offizielle Quelle: estv.admin.ch — Quellensteuer
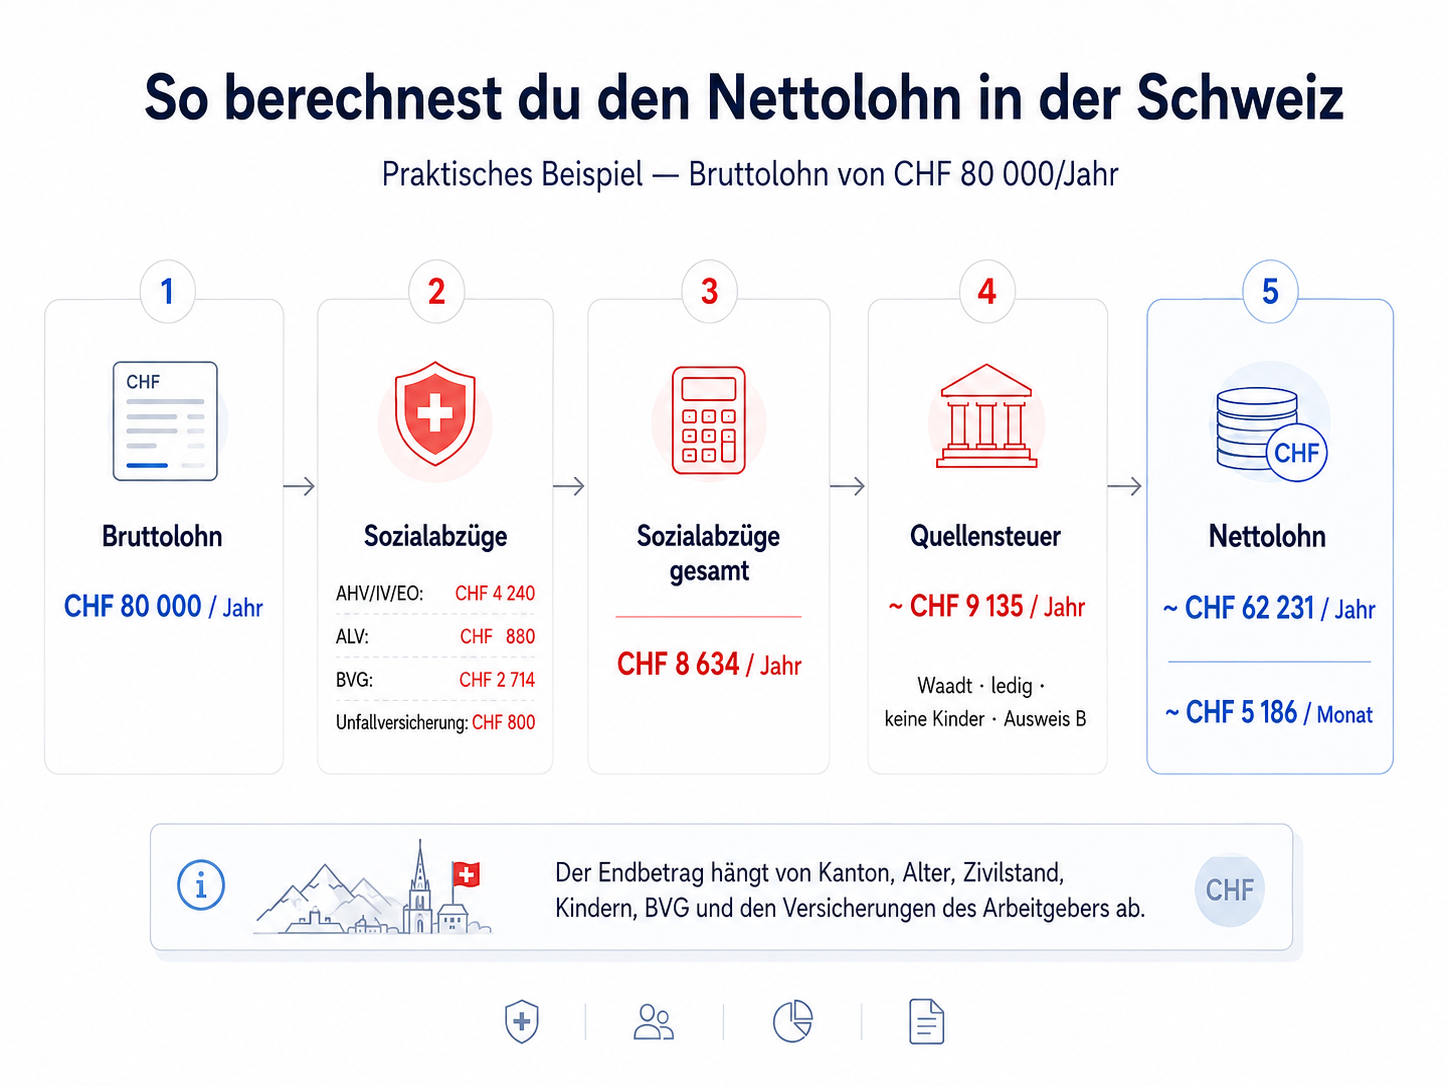
Schritt-fur-Schritt Praxisbeispiel
Dieses vereinfachte Beispiel berechnet den verbleibenden Betrag VOR Quellensteuer. Es nimmt gleiche Pensionssparanteile, keine Risiko-/Verwaltungsprämie und eine beispielhafte Nichtberufsunfallprämie von 1 % an; Ihr Plan kann abweichen.
Bruttojahreslohn: CHF 80 000
Alter: 35
Bewilligung: B (Quellensteuer)
Kanton: Waadt
Familienstand: Ledig, keine Kinder
Religion: Keine (keine Kirchensteuer)
BVG: Gesetzliches Minimum
Unfallversicherung (nichtberuflich): 1,0%
Schritt 1: AHV/IV/EO
80 000 CHF × 5,30% = 4 240 CHF/Jahr (353 CHF/Monat)
Schritt 2: ALV (Arbeitslosenversicherung)
80 000 CHF liegt unter der Grenze von 148 200 CHF, also: 80 000 × 1,10% = 880 CHF/Jahr (73 CHF/Monat)
Schritt 3: BVG (2. Saule)
Koordinierter Lohn: 80’000 − 26’460 = CHF 53’540. Altersgutschrift mit 35: 10 %, also CHF 5’354/Jahr. Angenommene Arbeitnehmerhälfte: CHF 2’677/Jahr (CHF 223.08/Monat bei 12 Zahlungen), vor Risiko-/Verwaltungskosten.
Schritt 4: Unfallversicherung (nichtberuflich)
80 000 × 1,0% = 800 CHF/Jahr (67 CHF/Monat)
Schritt 5: Total Sozialabzuge
AHV/IV/EO: 4 240 CHF/Jahr (353 CHF/Monat)
ALV: 880 CHF/Jahr (73 CHF/Monat)
BVG-Sparanteil: CHF 2’677/Jahr (CHF 223.08/Monat bei 12 Zahlungen)
Unfall: 800 CHF/Jahr (67 CHF/Monat)
Summe der Beispielabzüge: CHF 8’597/Jahr (CHF 716.42/Monat bei 12 Zahlungen).
Schritt 6: Quellensteuer
Bestimmen Sie die Quellensteuer anhand des geltenden kantonalen Tarifs und des steuerbaren Bruttolohns. Dieses Beispiel nimmt keinen verifizierten Waadtländer Tarifsatz an.
Wenden Sie keinen geschätzten Prozentsatz auf den Lohn nach Sozialabzügen an. Die Berechnung hängt von den kantonalen Regeln für steuerbaren Lohn und Tarif ab.
Beispiel-Zwischensumme vor Quellensteuer:
Bruttojahreslohn: 80 000 CHF
Sozialabzüge im Beispiel: − CHF 8’597
Quellensteuer: in diesem Beispiel nicht berechnet
Jahresbetrag vor Quellensteuer: CHF 71’403
Monatsbetrag vor Quellensteuer: CHF 5’950.25 bei 12 Zahlungen
Dies ist keine Angabe zum tatsächlich ausbezahlten Nettolohn. Ziehen Sie die geltende Quellensteuer und weitere vertragliche Prämien ab. Ordentliche Steuern und Krankenversicherung können separat anfallen.
Nutze den HelviNav Gehaltsrechner
Nutzen Sie den HelviNav-Rechner für eine Planungsschätzung. Lesen Sie die angezeigte Abdeckung und Annahmen und vergleichen Sie mit Vorsorgeausweis, Lohnabrechnung und offiziellem Kantonstarif.
Kantonsauswahl mit angezeigter Abdeckung und Status
Vereinfachte Pensionsannahmen im Ergebnis; nicht Ihr persönlicher Vorsorgeplan
Quellensteuer nach Kanton und Familienstand
Verschiedene Kantonsszenarien erkunden
Haufig Gestellte Fragen
Wird Unfallversicherung immer abgezogen? Berufsunfallprämien bezahlt der Arbeitgeber. Nichtberufsunfalldeckung hängt von den Wochenstunden ab; ein Arbeitnehmerbeitrag von der Police.
Was passiert, wenn ich den Kanton wechsle? Deine Quellensteuer andert sich, weil jeder Kanton seine eigenen Tarife hat. Dein Arbeitgeber aktualisiert den Satz automatisch, wenn du deinen Wohnsitz wechselst.
Brauche ich trotz Quellensteuer eine Steuererklärung? Eine nachträgliche ordentliche Veranlagung kann obligatorisch sein oder beantragt werden. Für Schweizer Einwohner ist CHF 120’000 Brutto-Erwerbseinkommen ein Auslöser; weitere Einkünfte, Vermögen und kantonale Regeln zählen ebenfalls. Prüfen Sie Bedingungen und Fristen beim Kanton.
Ist BVG übertragbar? Bei einem Stellenwechsel wird die Freizügigkeitsleistung an die neue Vorsorgeeinrichtung übertragen. Barauszahlung beim Verlassen der Schweiz hat Bedingungen; der obligatorische Teil kann grundsätzlich nicht ausgezahlt werden, wenn Sie in einem EU/EFTA-Land weiterhin obligatorisch versichert sind. Fragen Sie zuerst Ihre Vorsorgeeinrichtung.
Was ist der 13. Monatslohn? Viele Schweizer Vertrage enthalten einen 13. Monatslohn. Der Betrag entspricht einem Monatsbruttolohn und unterliegt denselben Sozialabzugen.
Offizielle Quellen
AHV/IV — Informationsstelle AHV/IV
BSV — Bundesamt fur Sozialversicherungen
SECO — Staatssekretariat fur Wirtschaft
ESTV — Eidgenossische Steuerverwaltung
Quellen geprüft am 13. Oktober 2026. Das Beispiel verwendet die gesetzlichen BVG-Werte 2026 und ausdrücklich genannte Beispielannahmen; es ist keine persönliche Lohn- oder Steuerberechnung. Vorsorgereglement, Vertrag und offizieller Kantonstarif bestimmen die tatsächlichen Abzüge.