money
Comment Calculer le Salaire Net en Suisse : Guide Complet 2026
Entre le salaire brut de votre contrat et ce qui arrive sur votre compte chaque mois, plusieurs deductions sociales obligatoires s'appliquent. Guide complet avec les taux 2026, exemples pratiques et le calculateur HelviNav.
André ·
Vous avez déménagé en Suisse ou vous envisagez de le faire. Vous avez reçu une offre d'emploi avec un salaire brut de 80 000 CHF par an. Ça semble beaucoup, mais après toutes les déductions, combien arrive vraiment sur votre compte chaque mois ? La réponse n'est pas simple — cela dépend de votre canton, de votre âge, de votre situation familiale et même de votre religion.
Ce guide vous explique chaque déduction sur votre fiche de paie, combien elle coûte, et comment calculer votre salaire net avec un exemple pratique. À la fin, vous trouverez le calculateur de salaire HelviNav pour faire les calculs pour votre propre situation.
Qu'est-ce que le Salaire Brut et le Salaire Net ?
Le salaire net sur la fiche de paie correspond au salaire brut moins les retenues salariales. L’impôt à la source peut être retenu sur la fiche ; l’impôt ordinaire et les primes d’assurance-maladie peuvent être payés séparément.
En Suisse, les déductions se divisent en trois groupes principaux :
Sécurité sociale (AVS/AI/APG) — le premier pilier, obligatoire pour tous
Prévoyance professionnelle (LPP) — le deuxième pilier, obligatoire au-dessus d'un certain salaire
Impôts — impôt à la source pour les étrangers, ou impôts cantonaux pour les Suisses et titulaires d'un permis C
En plus, il y a l'assurance-chômage (AC), l'assurance-accidents (LAA), et éventuellement l'indemnité journalière en cas de maladie (IJ) si l'entreprise a une assurance collective.
AVS/AI/APG — Le Premier Pilier (Sécurité Sociale)
L'AVS (assurance vieillesse et survivants), l'AI (assurance invalidité) et l'APG (assurance perte de gain) forment la base de la sécurité sociale suisse. Elles sont obligatoires pour tous les salariés, y compris les étrangers avec un permis B ou L.
AVS (Vieillesse/Survivants) : 4,35% employé + 4,35% employeur
AI (Invalidité) : 0,70% employé + 0,70% employeur
APG (Perte de gain) : 0,25% employé + 0,25% employeur
Total AVS/AI/APG : 5,30% employé + 5,30% employeur = 10,60%
Les cotisations AVS/AI/APG portent sur le salaire soumis à cotisations, sans plafond salarial supérieur. Les 88 200 CHF étaient une ancienne limite de prévoyance professionnelle, pas un plafond AVS supprimé en 2024. Des règles particulières peuvent s’appliquer après l’âge de référence.
Source officielle : ahv-iv.ch — Taux de cotisation | bsv.admin.ch
AC — Assurance-Chômage
L'assurance-chômage (Arbeitslosenversicherung / Assurance-chômage) vous couvre en cas de perte d'emploi. Le taux est le même pour tous :
Jusqu'a CHF 148 200/an : 1,10% employé + 1,10% employeur = 2,20%
Au-delà de 148 200 CHF/an : aucune cotisation AC sur la partie excédentaire. La cotisation de solidarité a été supprimée le 1er janvier 2023.
En 2026, le salarié cotise à l’AC à hauteur de 1,10 % jusqu’à 148 200 CHF de salaire annuel ; l’employeur verse le même montant.
Source officielle : seco.admin.ch — AC
LPP — Le Deuxième Pilier (Prévoyance Professionnelle)
La LPP (Loi sur la prévoyance professionnelle / Berufliche Vorsorge) est l'épargne retraite obligatoire. Elle fonctionne comme un compte géré par une fondation ou une compagnie d'assurance, ou vous et votre employeur déposent un pourcentage de votre salaire chaque mois.
Dans le régime LPP obligatoire minimal de 2026, la déduction de coordination est de 26 460 CHF, le seuil d’entrée de 22 680 CHF et le plafond salarial de 90 720 CHF. Le salaire coordonné est compris entre 3 780 et 64 260 CHF. Une caisse peut offrir une couverture plus étendue.
Déduction de coordination (minimum légal 2026) : 26 460 CHF
Il s’agit des bonifications de vieillesse minimales selon l’âge, pas de la totalité de la prime LPP. Les frais de risque et d’administration peuvent s’ajouter. L’employeur finance au moins la moitié du total des cotisations de ses salariés ; la répartition ci-dessous suppose des parts égales.
25-34 ans : 7% total (3,50% employé + 3,50% employeur)
35-44 ans : 10% total (5,00% employé + 5,00% employeur)
45-54 ans : 15% total (7,50% employé + 7,50% employeur)
De 55 ans à l’âge de référence : bonification de 18 % (9 % chacun si les parts sont égales). L’âge de référence des femmes augmente progressivement jusqu’à 65 ans ; vérifiez les règles selon l’année de naissance.
Exemple, 35 ans et 80 000 CHF/an : 80 000 − 26 460 = 53 540 CHF de salaire coordonné. Une bonification de 10 % représente 5 354 CHF/an ; la part salariale supposée égale est de 2 677 CHF/an, hors frais de risque et d’administration.
Note importante : De nombreuses entreprises ont des plans LPP supérieurs au minimum légal — taux plus élevés, déductions de coordination plus basses, ou cotisations patronales plus généreuses. Votre contrat de travail ou le règlement de votre caisse de pension vous indique exactement ce qui s'applique.
Source officielle : bsv.admin.ch — LPP
Assurance-Accidents (LAA/UVG)
L'assurance-accidents est obligatoire pour tous les salariés en Suisse. Elle se divise en deux parties :
Accidents professionnels : l’employeur paie la prime.
Accidents non professionnels : couverture à partir de huit heures de travail par semaine auprès du même employeur ; les primes peuvent être à la charge du salarié.
En dessous de huit heures par semaine auprès du même employeur, les accidents de trajet sont couverts comme accidents professionnels, mais les accidents de loisirs nécessitent une couverture distincte. Les primes non professionnelles varient selon l’assureur et le risque ; il n’existe pas de taux salarial universel.
Source officielle : Suva | bsv.admin.ch — LAA
Indemnités Journalières en Cas de Maladie (IJ)
L’assurance d’indemnités journalières maladie n’est pas généralement obligatoire en droit fédéral. Le contrat de travail ou une convention collective peut imposer une assurance. La couverture, le délai d’attente et une éventuelle prime salariale dépendent du contrat ; vérifiez votre contrat et votre fiche de salaire.
Impôt à la source (Quellensteuer)
Les résidents étrangers sans permis C sont généralement soumis à l’impôt à la source sur le revenu salarié. Des exceptions concernent notamment les personnes vivant avec un conjoint suisse ou titulaire d’un permis C. Les frontaliers ont des règles particulières ; confirmez votre situation auprès du canton.
Le taux d'impôt à la source dépend de plusieurs facteurs :
Salaire brut — plus vous gagnez, plus vous payez
Canton de résidence — chaque canton a son propre barème
Situation familiale — célibataire, marié, divorcé
Enfants — déductions par enfant
Religion — en Suisse, l'Eglise prélève aussi un impôt
L’impôt à la source comprend les impôts fédéral, cantonal et communal sur le revenu. Une taxation ordinaire ultérieure peut rester obligatoire, notamment pour les résidents suisses dont le revenu brut salarié atteint 120 000 CHF/an, ou en cas d’autres revenus ou de fortune selon les règles cantonales.
Conseil : Vous pouvez simuler votre impôt à la source sur le site de votre canton. Certains cantons proposent des simulateurs en ligne gratuits.
Source officielle : estv.admin.ch — Impôt à la source
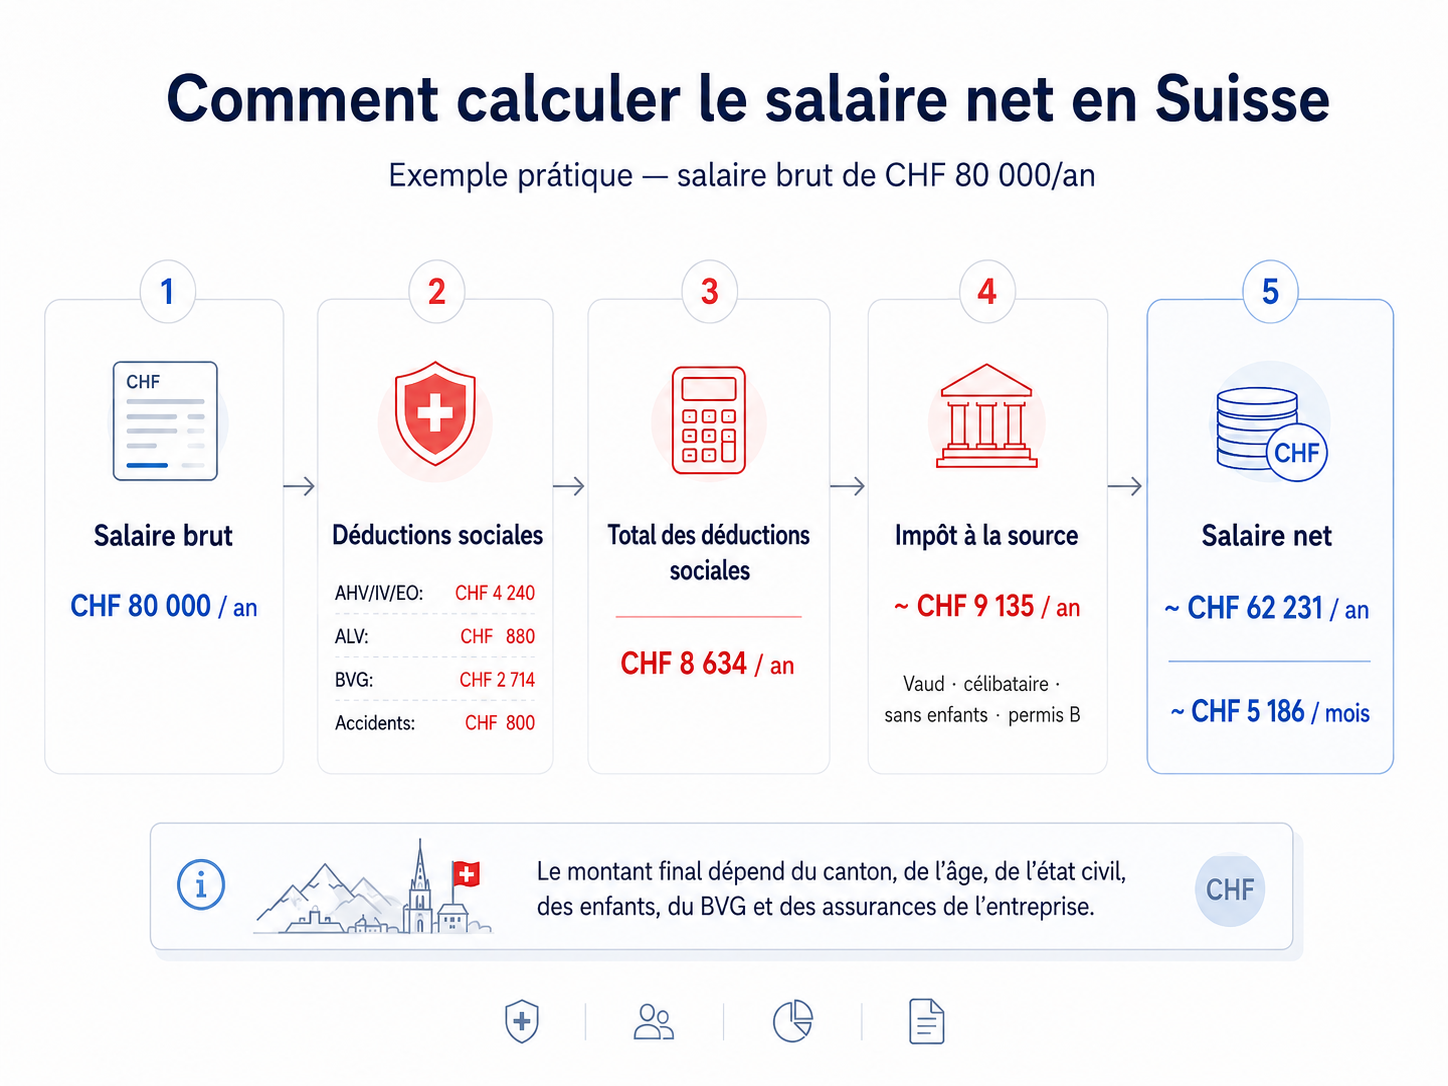
Exemple Pratique Pas à pas
Cet exemple simplifié calcule le montant restant AVANT l’impôt à la source. Il suppose des parts égales de bonifications LPP, aucun frais de risque ou d’administration et une prime illustrative d’accidents non professionnels de 1 % ; votre contrat peut différer.
Salaire brut annuel : CHF 80 000
Âge : 35 ans
Permis : B (impôt à la source)
Canton : Vaud
Situation familiale : Célibataire, sans enfants
Religion : Aucune (pas d'impôt ecclésiastique)
LPP : Minimum légal
Assurance-accidents (non prof.) : 1,0%
Étape 1 : AVS/AI/APG
80 000 CHF × 5,30% = 4 240 CHF/an (353 CHF/mois)
Étape 2 : AC (Chômage)
80 000 CHF est en dessous du seuil de 148 200 CHF, donc : 80 000 × 1,10% = 880 CHF/an (73 CHF/mois)
Étape 3 : LPP (2e Pilier)
Salaire coordonné : 80 000 − 26 460 = 53 540 CHF. Bonification à 35 ans : 10 %, soit 5 354 CHF/an. Part salariale supposée de moitié : 2 677 CHF/an (223,08 CHF/mois sur 12 versements), avant les frais LPP de risque et d’administration.
Étape 4 : Assurance-Accidents (non professionnelle)
80 000 × 1,0% = 800 CHF/an (67 CHF/mois)
Étape 5 : Total des Déductions Sociales
AVS/AI/APG : 4 240 CHF/an (353 CHF/mois)
AC : 880 CHF/an (73 CHF/mois)
Part d’épargne LPP : 2 677 CHF/an (223,08 CHF/mois sur 12 versements)
Accidents : 800 CHF/an (67 CHF/mois)
Total des déductions illustrées : 8 597 CHF/an (716,42 CHF/mois sur 12 versements).
Étape 6 : Impôt à la source
Utilisez le barème officiel applicable du canton et le salaire brut imposable pour déterminer l’impôt à la source. Cet exemple ne suppose aucun taux vaudois vérifié.
N’appliquez pas un pourcentage supposé au salaire après cotisations sociales. Le calcul dépend des règles cantonales concernant le salaire imposable et le barème.
Sous-total illustratif, avant impôt à la source :
Salaire brut annuel : 80 000 CHF
Déductions sociales illustrées : − 8 597 CHF
Impôt à la source : non calculé dans cet exemple
Montant annuel avant impôt à la source : 71 403 CHF
Montant mensuel avant impôt à la source : 5 950,25 CHF sur 12 versements
Ce montant n’est pas une estimation du salaire effectivement versé. Déduisez l’impôt à la source applicable et les primes contractuelles supplémentaires. L’impôt ordinaire et l’assurance-maladie peuvent être payés séparément.
Utilisez le Calculateur de Salaire HelviNav
Utilisez le calculateur HelviNav pour une estimation de planification. Lisez la couverture et les hypothèses affichées, puis comparez avec votre certificat LPP, votre fiche de salaire et le barème officiel du canton.
Sélection du canton avec couverture et statut affichés
Hypothèses LPP simplifiées affichées dans le résultat ; pas votre caisse personnelle
Impôt à la source par canton et situation familiale
Explorez différents scénarios cantonaux
Questions Fréquentes
Une prime accidents est-elle toujours déduite ? L’employeur paie les accidents professionnels. La couverture non professionnelle dépend des heures hebdomadaires ; la prime salariale éventuelle dépend du contrat.
Que se passe-t-il si je change de canton ? Votre impôt à la source change car chaque canton a ses propres taux. Votre employeur met à jour le taux automatiquement lorsque vous changez de domicile.
Une déclaration est-elle nécessaire malgré l’impôt à la source ? Une taxation ordinaire ultérieure peut être obligatoire ou demandée. Pour les résidents suisses, 120 000 CHF de revenu brut salarié constituent un critère ; les autres revenus, la fortune et les règles cantonales comptent aussi. Vérifiez les conditions et délais du canton.
La LPP est-elle transférable ? Lors d’un changement d’emploi, le libre passage est transféré à la nouvelle institution. Un retrait en espèces en quittant la Suisse est soumis à conditions ; la part obligatoire ne peut généralement pas être retirée en cas de départ vers un pays UE/AELE où vous restez obligatoirement assuré. Consultez votre caisse avant de décider.
Qu'est-ce que le 13e salaire ? De nombreux contrats suisses incluent un 13e salaire. Le montant est égal a un mois de salaire brut et est soumis aux mêmes déductions sociales.
Sources Officielles
AVS/AI — Informationsstelle AVS/AI
BSV — Office fédéral des assurances sociales
SECO — Secrétariat d'État a l'économie
ESTV — Administration fédérale des contributions
HelviNav — Calculateur de Salaire
Sources vérifiées le 13 octobre 2026. L’exemple utilise les chiffres LPP légaux de 2026 et des hypothèses illustratives explicites ; il ne constitue pas un calcul personnel de salaire ou d’impôt. Le règlement LPP, votre contrat et le barème officiel cantonal déterminent les déductions réelles.