money
Como Calcular o Salário Líquido na Suíça: Guia Completo 2026
Entre o salário bruto e o que cai na conta todos os meses, há várias deduções sociais obrigatórias. Guia completo com as taxas de 2026, exemplos práticos e a calculadora HelviNav para não errar nas contas.
André ·
Mudaste-te para a Suíça ou estás a pensar vir. Recebeste uma proposta de emprego com um salário bruto de 80 000 CHF por ano. Parece muito, mas depois de todas as deduções, quanto vai realmente cair na tua conta ao final do mês? Não é resposta simples — depende do teu cantão, idade, estado civil e até da tua religião.
Neste guia vais perceber cada dedução que aparece no teu recibo de vencimento, quanto custa cada uma, e como calcular o salário líquido com um exemplo prático. No final, tens a calculadora de salário do HelviNav para fazeres as contas ao teu caso.
O Que é o Salário Bruto e o Salário Líquido?
O salário líquido no recibo corresponde ao bruto menos os descontos salariais. O imposto na fonte pode ser retido no recibo; o imposto ordinário e os prémios de seguro de saúde podem ser pagos separadamente.
Na Suíça, as deduções dividem-se em três grupos principais:
Segurança social (AHV/IV/EO) — o primeiro pilar, obrigatório para todos
Previdência profissional (BVG) — o segundo pilar, obrigatório acima de certo salário
Impostos — imposto na fonte para estrangeiros, ou impostos cantonais para suíços e permit C
Além disto, há o seguro de desemprego (ALV), seguro de acidentes (UVG/LAA), e eventualmente o subsídio de doença (KTG) se a empresa tiver esse seguro coletivo.
AHV/IV/EO — O Primeiro Pilar (Segurança Social)
A AHV (seguro de velhice e sobrevivência), IV (seguro de invalidez) e EO (perda de ganho) formam a base da segurança social suíça. São obrigatórios para todos os trabalhadores, incluindo estrangeiros com permit B ou L.
AHV (Velhice/Sobrevivência): 4,35% empregado + 4,35% empregador
IV (Invalidez): 0,70% empregado + 0,70% empregador
EO (Perda de ganho): 0,25% empregado + 0,25% empregador
Total AHV/IV/EO: 5,30% empregado + 5,30% empregador = 10,60%
As contribuições AVS/AI/APG incidem sobre todo o salário sujeito a contribuições, sem limite salarial superior. Os 88 200 CHF eram um antigo limite da previdência profissional, não um limite AVS abolido em 2024. Após a idade de referência podem aplicar-se regras especiais.
Fonte oficial: ahv-iv.ch — Beitragssätze | bsv.admin.ch
ALV — Seguro de Desemprego
O seguro de desemprego (Arbeitslosenversicherung / Assurance-chômage) cobre-te em caso de perda de trabalho. A taxa é igual para todos:
Até CHF 148 200/ano: 1,10% empregado + 1,10% empregador = 2,20%
Acima de 148 200 CHF/ano: não há contribuição AC sobre o excedente. A contribuição de solidariedade terminou em 1 de janeiro de 2023.
Em 2026, a contribuição AC do trabalhador é de 1,10% até 148 200 CHF de salário anual; o empregador paga o mesmo montante.
Fonte oficial: seco.admin.ch — ALV
BVG — O Segundo Pilar (Previdência Profissional)
O BVG (Berufliche Vorsorge / Prévoyance professionnelle) é a poupança obrigatória para a reforma. Funciona como uma conta gerida por uma fundação ou seguradora, onde tu e o teu empregador depositam uma percentagem do teu salário todos os meses.
No regime LPP obrigatório mínimo de 2026, a dedução de coordenação é de 26 460 CHF, o limiar de entrada de 22 680 CHF e o limite salarial superior de 90 720 CHF. O salário coordenado situa-se entre 3 780 e 64 260 CHF. A caixa pode oferecer cobertura mais ampla.
Dedução de coordenação (mínimo legal 2026): 26 460 CHF
Estas são as bonificações mínimas de reforma por idade, não a totalidade do prémio LPP. Podem acrescer custos de risco e administração. O empregador financia pelo menos metade das contribuições totais dos seus trabalhadores; a divisão abaixo pressupõe partes iguais.
25–34 anos: 7% total (3,50% empregado + 3,50% empregador)
35–44 anos: 10% total (5,00% empregado + 5,00% empregador)
45–54 anos: 15% total (7,50% empregado + 7,50% empregador)
Dos 55 anos à idade de referência: bonificação de 18% (9% para cada parte, se iguais). A idade de referência das mulheres sobe gradualmente para 65 anos; confirme as regras do ano de nascimento.
Exemplo, 35 anos e 80 000 CHF/ano: 80 000 − 26 460 = 53 540 CHF de salário coordenado. A bonificação de 10% é de 5 354 CHF/ano; a parte do trabalhador, assumindo divisão igual, é de 2 677 CHF/ano, sem custos de risco e administração.
Nota importante: Muitas empresas têm planos BVG acima do mínimo legal — taxas mais altas, salários coordenados mais baixos, ou contribuições do empregador mais generosas. O teu contrato de trabalho ou regulamento da caixa de pensões diz-te exatamente o que se aplica.
Fonte oficial: bsv.admin.ch — BVG
Seguro de Acidentes (UVG/LAA)
O seguro de acidentes é obrigatório para todos os trabalhadores na Suíça. Divide-se em duas partes:
Acidentes profissionais: o empregador paga o prémio.
Acidentes não profissionais: cobertura a partir de oito horas semanais para o mesmo empregador; o prémio pode ser cobrado ao trabalhador.
Abaixo de oito horas semanais para o mesmo empregador, os acidentes no trajeto são cobertos como profissionais, mas os acidentes de lazer exigem cobertura separada. Os prémios não profissionais variam com a seguradora e o risco; não existe uma taxa salarial universal.
Fonte oficial: suva.ch
Subsídio de Doença (KTG)
O seguro de subsídio diário por doença não é geralmente obrigatório pela lei federal. O contrato de trabalho ou uma convenção coletiva pode exigir uma apólice. A cobertura, a carência e a eventual contribuição do trabalhador dependem dessa apólice; consulte o contrato e o recibo de salário.
Imposto na Fonte (Quellensteuer)
Os residentes estrangeiros sem autorização C estão geralmente sujeitos a imposto na fonte sobre o rendimento salarial. Existem exceções, incluindo viver com cônjuge suíço ou titular de autorização C. Os casos transfronteiriços têm regras próprias; confirme a sua situação no cantão.
A taxa de imposto na fonte depende de vários fatores:
Salário bruto — quanto mais ganhas, mais pagas
Cantão de residência — cada cantão tem a sua própria tabela de taxas
Estado civil — solteiro, casado, divorciado
Filhos — deduções por filho
religioso — na Suíça, a igreja também cobra imposto
O imposto na fonte inclui os impostos federal, cantonal e municipal sobre o rendimento. Pode ainda ser obrigatória uma tributação ordinária posterior, incluindo para residentes na Suíça com rendimento salarial bruto de pelo menos 120 000 CHF/ano, ou outros rendimentos e património segundo as regras cantonais.
Dica: Podes simular o teu imposto na fonte no site do teu cantão. Alguns cantões têm simuladores online gratuitos.
Fonte oficial: estv.admin.ch — Quellensteuer
Exemplo Prático: Passo a Passo
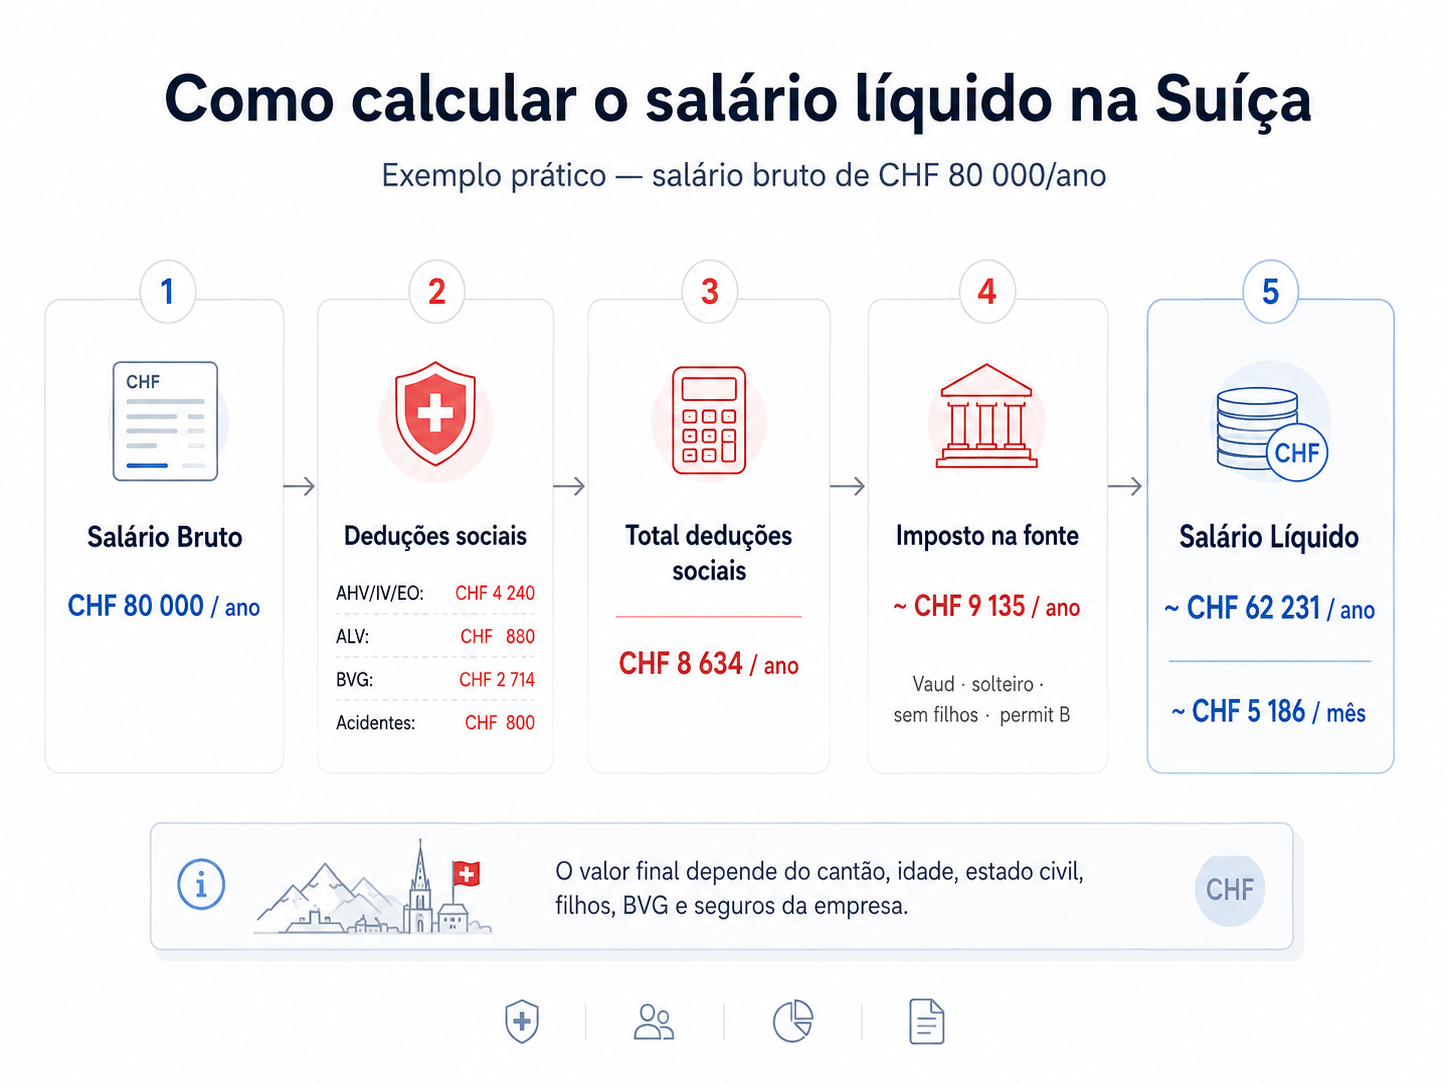
Este exemplo simplificado calcula o montante restante ANTES do imposto na fonte. Assume partes iguais de poupança LPP, sem prémios de risco/administração e um prémio ilustrativo de acidentes não profissionais de 1%; o seu plano pode ser diferente.
Salário bruto anual: CHF 80 000
Idade: 35 anos
Permit: B (imposto na fonte)
Cantão: Vaud
Estado civil: Solteiro, sem filhos
Sem religião: Não paga imposto religioso
BVG: Mínimo legal
Seguro acidentes (não prof.): 1,0%
Passo 1: AHV/IV/EO
80 000 CHF × 5,30% = 4 240 CHF/ano (353 CHF/mês)
Passo 2: ALV (Desemprego)
80 000 CHF está abaixo do limite de 148 200 CHF, portanto: 80 000 × 1,10% = 880 CHF/ano (73 CHF/mês)
Passo 3: BVG (2º Pilar)
Salário coordenado: 80 000 − 26 460 = 53 540 CHF. Bonificação aos 35 anos: 10%, ou 5 354 CHF/ano. Metade assumida do trabalhador: 2 677 CHF/ano (223,08 CHF/mês em 12 pagamentos), antes dos custos LPP de risco/administração.
Passo 4: Seguro de Acidentes (não profissional)
80 000 × 1,0% = 800 CHF/ano (67 CHF/mês)
Passo 5: Total de Deduções Sociais
AHV/IV/EO: 4 240 CHF/ano (353 CHF/mês)
ALV: 880 CHF/ano (73 CHF/mês)
Parte de poupança LPP: 2 677 CHF/ano (223,08 CHF/mês em 12 pagamentos)
Acidentes: 800 CHF/ano (67 CHF/mês)
Total das deduções ilustradas: 8 597 CHF/ano (716,42 CHF/mês em 12 pagamentos).
Passo 6: Imposto na Fonte
Use a tabela oficial aplicável do cantão e o salário bruto tributável para determinar o imposto na fonte. Este exemplo não assume uma taxa verificada do cantão de Vaud.
Não aplique uma percentagem estimada ao salário após deduções sociais. O cálculo depende das regras cantonais sobre salário tributável e tabela aplicável.
Subtotal ilustrativo, antes do imposto na fonte:
Salário bruto anual: 80 000 CHF
Deduções sociais ilustradas: − 8 597 CHF
Imposto na fonte: não calculado neste exemplo
Montante anual antes do imposto na fonte: 71 403 CHF
Montante mensal antes do imposto na fonte: 5 950,25 CHF em 12 pagamentos
Este montante não é uma estimativa do salário efetivamente recebido. Deduzam-se o imposto na fonte aplicável e os prémios contratuais adicionais. O imposto ordinário e o seguro de saúde podem ser pagos separadamente.
Usa a Calculadora de Salário do HelviNav
Use o calculador HelviNav para uma estimativa de planeamento. Leia a cobertura e as hipóteses apresentadas e compare com o certificado LPP, o recibo de salário e a tabela oficial do cantão.
Seleção do cantão com cobertura e estado apresentados
Hipóteses LPP simplificadas no resultado; não o seu plano pessoal
Imposto na fonte por cantão e estado civil
Explore diferentes cenários cantonais
Perguntas Frequentes
O seguro de acidentes é sempre deduzido? O empregador paga os prémios profissionais. A cobertura não profissional depende das horas semanais; a eventual contribuição do trabalhador depende da apólice.
O que acontece se mudar de cantão? O imposto na fonte muda porque cada cantão tem as suas próprias taxas. A tua entidade patronal atualiza a taxa automaticamente quando mudas de residência.
Preciso de declaração fiscal apesar do imposto na fonte? A tributação ordinária posterior pode ser obrigatória ou solicitada. Para residentes na Suíça, 120 000 CHF de rendimento salarial bruto é um dos critérios; outros rendimentos, património e regras cantonais também contam. Consulte as condições e os prazos cantonais.
A LPP é transferível? Ao mudar de emprego, a prestação de livre passagem é transferida para a nova instituição. O levantamento em dinheiro ao sair da Suíça tem condições; a parte obrigatória geralmente não pode ser levantada ao mudar para um país UE/EFTA onde continue obrigatoriamente segurado. Consulte primeiro a sua caixa.
O que é o 13º salário? Muitos contratos na Suíça incluem um 13º salário. O valor é igual a um mês de salário bruto e está sujeito às mesmas deduções sociais.
Fontes Oficiais
AHV/IV — Informationsstelle AHV/IV
OFAS — Departamento Federal de Seguros Sociais
SECO — Secretaria de Estado da Economia
AFC — Administração Federal das Contribuições
HelviNav — Calculadora de Salário
Fontes verificadas em 13 de outubro de 2026. O exemplo usa os valores legais LPP de 2026 e hipóteses ilustrativas explícitas; não é um cálculo pessoal de salário ou imposto. O regulamento LPP, o contrato e a tabela oficial cantonal determinam as deduções reais.